

【特别提示】本订阅号中所涉及的证券研究信息股票配资是什么意思啊,均取自于光大证券已正式外发研究报告,由光大证券海外研究团队(TMT/消费/医药/制造等)编写,仅面向光大证券专业投资者客户,用作新媒体形势下研究动态的宣传。研究报告有时效性,任何研究报告内容仅代表报告外发时特定时点的研究信息汇总,任何关于研究报告、研究观点的解读,请联系对口销售或具体研究员。非光大证券专业投资者客户,请勿订阅、接收或使用本订阅号中的任何信息。本订阅号难以设置访问权限,若给您造成不便,敬请谅解。光大证券研究所不会因关注、收到或阅读本订阅号推送内容而视相关人员为光大证券的客户。
报告发布信息
报告标题:《26H1收入&净利润大幅增长,数据中心、服务器、Leoni K多元化驱动——汇聚科技(1729.HK)2026年中期业绩点评报告》
报告发布日期:2026年8月29日
分析师:付天姿,CFA,FRM(执业证书编号:S0930517040002)
分析师:王贇(执业证书编号:S0930522120001)
往期回顾【光大海外】汇聚科技(1729.HK):25年业绩高速增长,数据中心业务有望持续受益于光互联高景气
【光大海外】商汤-W(0020.HK)2025年业绩点评报告
【光大海外】文远知行-W(0800.HK):25Q3 Robotaxi营收同比大幅增长,阿布扎比纯无人商业化运营即将启动
【光大海外】文远知行-W(0800.HK)首次覆盖报告
【光大海外】地平线机器人(9660.HK):25全年营收高速增长,关注J6P放量&新产品发布迭代进展
【光大海外】佑驾创新(2431.HK):25H1舱驾客户生态持续扩容,L4业务商业化实现突破
]article_adlist-->要点
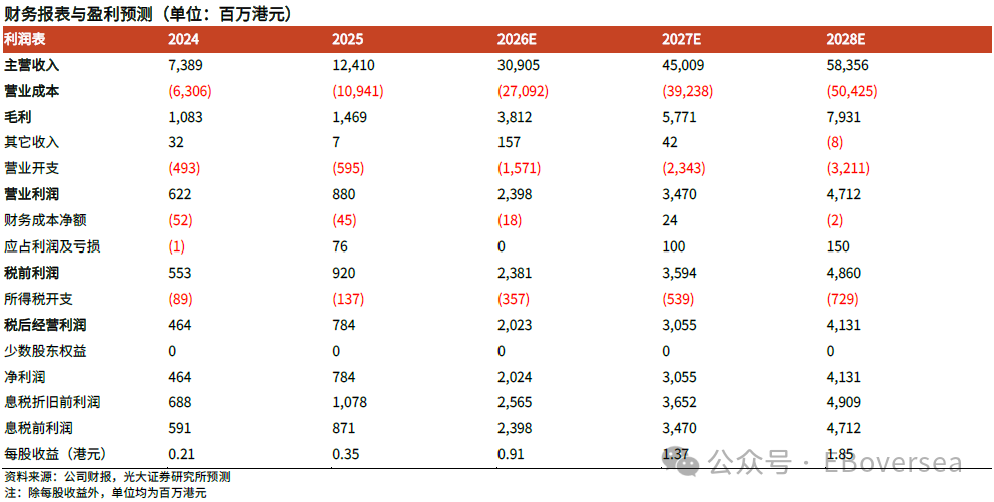
业绩:26H1营收&净利润大幅增长,净利润增速近盈利预告区间上限。26H1总营收 100.66亿港元,同比增长107.4%,主要系AI需求高景气驱动数据中心&服务器收入增长、及铜线业务并表。毛利润12.63亿港元,同比增长96.5%;毛利率12.6%,同比下降0.6pct,主要系低毛利铜线收入大幅增加。归母净利润8.28亿港元,同比增长163.9%,近盈利预告150%-170%的区间上限;归母净利率8.2%,同比上升1.7pct。
公司主营业务分为四大板块:电线组件、数字电线、服务器、铜线,根据公司公告披露,公司与客户采用“现行报价机制”,向下游顺价顺畅,业绩受原材料成本变动影响较小,分业务看:
电线组件业务:26H1营收20.78亿港元,同比增长20.9%,占总收入20.6%;分部业绩5.11亿港元,对应分部溢利率24.6%,同比上升4.0pct。
1)数据中心:营收11.56亿港元,同比增长22.8%,主要系AI需求提升带动光纤&电线组件出货增长,Q2订单量创历史新高;双密度MPO&多芯光纤面板已量产,带动ASP&利润率上升。MPO为数据中心后周期产品,Q2订单快速增长印证行业高景气,公司继续在中国及越南扩大产能,我们预计26H2出货量&盈利能力有望持续提升。2)电信:营收2.83亿港元,同比增长8.2%,产能持续转向数据中心; 3)医疗设备:营收4.92亿港元,同比增长19.0%,部分海外订单受关税影响对营收增速造成负面影响; 4)工业设备:营收0.25亿港元,同比下降6.1%; 5)汽车:营收1.23亿港元,同比增长59.5%,为降低关税影响,更多订单转往已投产的墨西哥工厂。
数字电线业务:26H1营收 7.83亿港元,同比增长37.2%,占总收入7.8%;分部业绩1,511.7万港元,对应分部溢利率1.9%,同比上升1.0pct。网络电线收入受益于市场复苏&铜价上升,AI需求增长驱动特种线营收&利润率提升。
服务器业务:26H1收入43.15亿港元,同比增长68.3%,占总收入42.9%;分部业绩2.25亿港元,对应分部溢利率5.2%,同比上升3.1pct。AI需求增长驱动Q2订单量大幅增加。
铜线业务:26H1收入28.91亿港元,占总收入28.7%;分部业绩9,988.4万港元,对应分部溢利率3.4%。铜线业务系25年12月收购德晋昌后并表,26H1为首个完整半年。
Leoni K:26H1公司应占联营公司业绩1.65亿港元,主要由Leoni K贡献;公司已于2026年7月31日完成收购Leoni K持股平台剩余51%股权,Leoni K已成为全资子公司并自完成日起并表,增厚公司收入&利润。
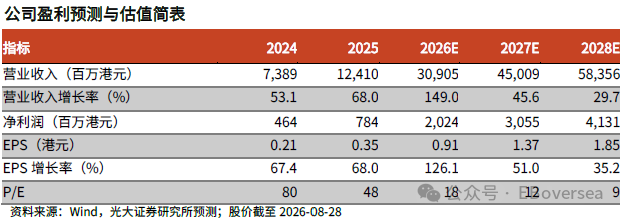
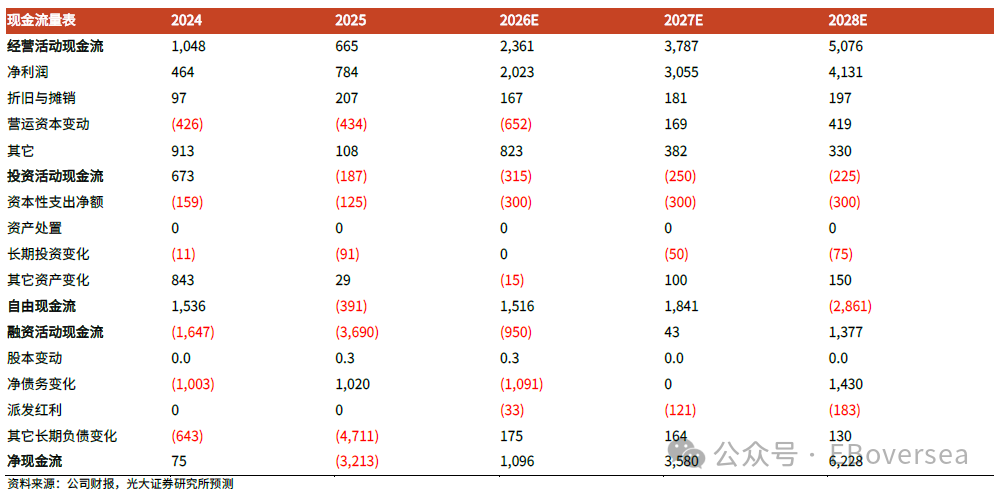
盈利预测、估值与评级:鉴于:1)公司已于7月31日完成Leoni K并表,增厚收入&利润;2)电线组件、服务器盈利能力超预期,我们上调2026-28年归母净利润61%/67%/71%至20.24/30.55/41.31亿港元。基于:1)AI需求景气度驱动数据中心MPO业务收入持续高速增长;2)Leoni K汽车线缆业务有望和公司原有业务发挥渠道、技术等协同效应,维持 “买入”评级。
风险提示:下游市场需求不及预期风险;原材料价格波动风险;AI需求景气度不及预期风险;汇率波动风险;关税政策变动风险。
免责声明
本订阅号是光大证券股份有限公司研究所(以下简称“光大证券研究所”)海外研究团队依法设立、独立运营的官方唯一订阅号。其他任何以光大证券研究所XX研究团队名义注册的、或含有“光大证券研究”、与光大证券研究所品牌名称等相关信息的订阅号均不是光大证券研究所海外研究团队的官方订阅号。
本订阅号所刊载的信息均基于光大证券研究所已正式发布的研究报告,仅供在新媒体形势下研究信息、研究观点的及时沟通交流,其中的资料、意见、预测等,均反映相关研究报告初次发布当日光大证券研究所的判断,可能需随时进行调整,本订阅号不承担更新推送信息或另行通知的义务。如需了解详细的证券研究信息,请具体参见光大证券研究所发布的完整报告。
在任何情况下,本订阅号所载内容不构成任何投资建议,任何投资者不应将本订阅号所载内容作为投资决策依据,本公司也不对任何人因使用本订阅号所载任何内容所引致的任何损失负任何责任。
本订阅号所载内容版权仅归光大证券股份有限公司所有。任何机构和个人未经书面许可不得以任何形式翻版、复制、转载、刊登、发表、篡改或者引用。如因侵权行为给光大证券造成任何直接或间接的损失,光大证券保留追究一切法律责任的权利。
 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表联华证券-炒股配资之家-炒股门户网址观点


